
Más clientes refinancian sus deudas, pero muchos vuelven a caer en mora
En las entidades bancarias siguen de cerca la reincidencia porque puede demorar la normalización de una cartera que viene mostrando niveles altos de irregularidad.
Argentina
07 / 10 / 2026
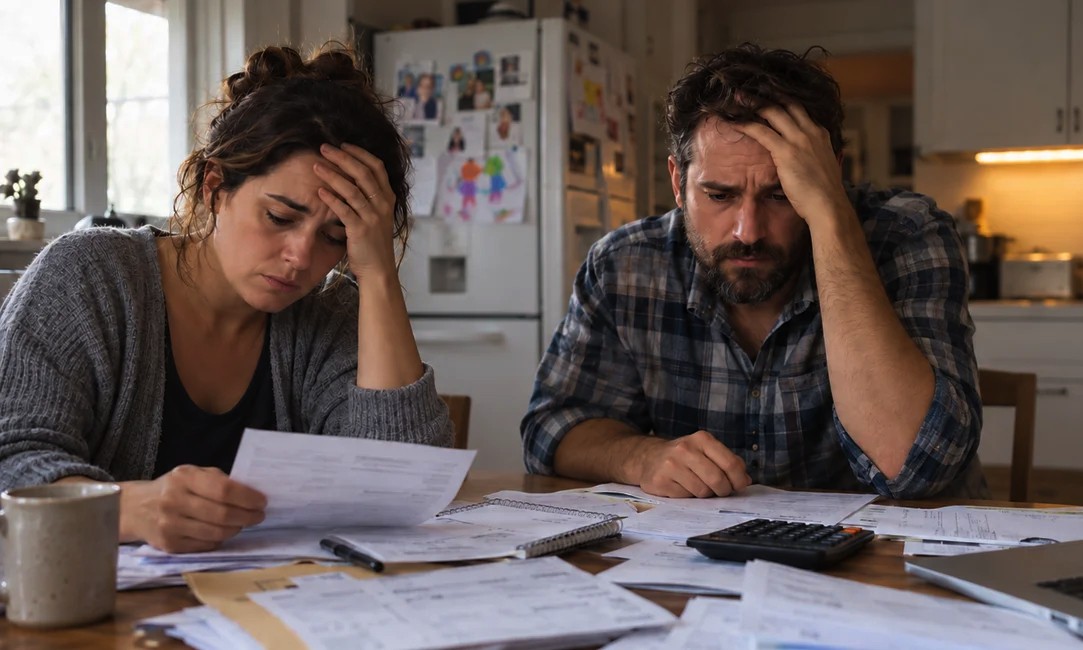
La morosidad de los hogares sigue en niveles altos y ahora suma una nueva señal de alerta: una parte de los clientes que habían logrado refinanciar sus deudas volvió a incumplir los pagos. La reincidencia empieza a preocupar a las entidades financieras, justo cuando algunos indicadores comenzaban a mostrar un techo para el deterioro.
Fuentes cercanas a un importante banco señalaron que, pese a los intentos por refinanciar a los clientes morosos, una parte de los que ingresaron a esos planes no logró sostener los pagos y volvió a caer en mora. En las entidades siguen de cerca la reincidencia porque puede demorar la normalización de una cartera que viene mostrando niveles altos de irregularidad.
Según información a la que accedió este medio, para algunos bancos, alrededor del 30% de quienes refinanciaron sus compromisos volvieron a incumplir. El dato aparece en un momento en el que algunos indicadores habían comenzado a mostrar señales de mejora.
Si bien el Banco Central informó que en julio la mora de las familias se ubicó en 12,9%, frente al 12,8% de junio, y que la irregularidad del crédito total al sector privado fue de 7,7%, también señaló que siguió desacelerándose el crecimiento del saldo de la cartera en situación irregular, una dinámica que alimentó la expectativa de que el deterioro pudiera estar encontrando un techo.
Otra de las señales que vienen siguiendo las entidades es la mora temprana, es decir, los atrasos que todavía no pasaron los 90 días. Ese indicador tuvo un pico superior a los 6 puntos en noviembre de 2025 y se ubicó en torno a los 4 para julio de este año; la mejora también generó expectativas de que el deterioro comenzara a estabilizarse, y los bancos proyectaban la mejora para fines de 2026. Ahora, la reincidencia de clientes refinanciados vuelve a poner en duda el techo de la morosidad.
Detrás del aumento aparecen varios factores: la falta de recuperación del ingreso real, el propio crecimiento del crédito al inicio de la gestión y las condiciones de otorgamiento que se flexibilizaron durante esa primera etapa de expansión y competencia entre entidades.
Varias consultoras vienen analizando el problema. Econviews señaló en agosto que la mora había subido y todavía no se le había encontrado una solución, a pesar de los planes de refinanciación y en un contexto en el que el estancamiento del crédito aparece entre los factores que condicionan la actividad.
EcoGo, por su parte, advirtió que la mora de las familias alcanzó niveles récord al analizar conjuntamente el crédito bancario y el no bancario, que complejiza el cuadro general por los mayores costos financieros que ofrece.
Datos recientes ubican la morosidad del crédito no bancario entre el 25% y el 30% —dependiendo de la empresa—, superando varias veces el nivel del sistema bancario. En agosto, el crédito no bancario creció 1,5% real mensual y alcanzó un stock de $16,3 billones, mientras que el crédito bancario se contrajo 0,8% real. Muchos clientes se vuelcan al uso de estas plataformas porque ya no pueden solicitar financiamiento dentro del sistema tradicional.
El problema es que, tanto para bancos como para fintech, una cartera irregular no solo implica mayor riesgo de incobrabilidad, sino que también endurece las condiciones para nuevos préstamos. Menores montos, mayores requisitos o condiciones financieras más exigentes limitan el acceso al crédito y condicionan la recuperación del consumo en un contexto de poder adquisitivo limitado.
En este escenario, la oposición busca avanzar en el Congreso con una agenda para apoyar a las familias sobreendeudadas. Se convocó a una sesión para el próximo jueves 15 de octubre donde, entre otros temas, se intentará avanzar con morosidad y endeudamiento familiar: el oficialismo busca un proyecto que transparente el costo financiero total del crédito, orientado a la educación financiera, mientras que la oposición propone topes a las tasas y límites al cobro en relación con la cuota y el salario, entre otras medidas.
Los nuevos datos complejizan el escenario porque abren una nueva pregunta: no solo cuándo comenzará a bajar la morosidad, sino también cuántos de los refinanciados podrán sostener sus compromisos en el tiempo.
Fuente: Agencia Noticias Argentinas

© COPYRIGHT 2019 RADIO SALTA - DESARROLLADO POR MUSTANG CLOUD